
Construcción y reformas
Seguro para empresas de cubiertas e impermeabilización
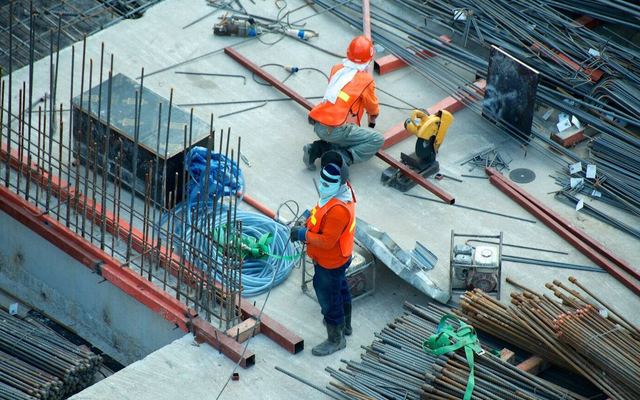
Quien repara un tejado deja el edificio abierto al cielo mientras trabaja. Una tormenta a media obra, una lámina mal soldada o un soplete que prende el aislamiento provocan daños en todas las plantas de debajo.
Seguro para empresas de cubiertas e impermeabilización: riesgos que debe cubrir
- Lluvia con la cubierta levantada.
- Incendio por soldadura de tela asfáltica.
- Goteras meses después de entregar el trabajo.
- Caída de un operario o de material a la calle.
Seguro para empresas de cubiertas e impermeabilización: pólizas que incluye
- 1
Responsabilidad civil
Con trabajos en caliente, daños por agua durante la obra y RC posterior a la entrega.
Ver qué cubre → - 2
Todo riesgo construcción
Para rehabilitaciones de cubierta de cierto importe: cubre la obra y el edificio existente.
Ver qué cubre → - 3
Accidentes de convenio
Capitales de convenio para una plantilla que trabaja siempre en altura.
Ver qué cubre → - 4
Avería de maquinaria
Grúas, elevadores y maquinaria de proyección propia o alquilada.
Ver qué cubre → - 5
Defensa jurídica para empresas
Reclamación de certificaciones y defensa ante discusiones sobre el origen de una filtración.
Ver qué cubre →
Otros seguros que puede necesitar tu negocio
- Multirriesgo de empresa
- Pérdida de beneficios
- Ciberriesgo
- Seguro decenal
- Flotas y vehículos de empresa
- Crédito y caución
- Responsabilidad civil profesional
- Administradores y directivos (D&O)
- Salud colectivo
- Vida colectivo y socios clave
- Seguro de baja laboral para autónomos
- Seguro de accidentes
Descargar la guía de seguros para cubiertas, tejados e impermeabilización (PDF)
Valoramos y analizamos tus pólizas sin coste
Te decimos qué falta, qué sobra y qué ofrecen otras aseguradoras. Hablas siempre con Joan Soler.
Joan Soler · Gerente de Solval Seguros · Abogado en ejercicio, n.º 3177 ICA Tarragona
Cómo se asegura un negocio de cubiertas, tejados e impermeabilización
Mientras la cubierta está abierta
Es el momento de más riesgo. El agua baja por forjados y afecta a varios vecinos. La póliza debe nombrar los daños por lluvia durante la ejecución.
El fuego
Las láminas asfálticas se sueldan con llama sobre madera y aislamientos. Un conato que se detecta tarde quema la cubierta entera.
Después de la entrega
Las filtraciones tardan en aparecer. El periodo de cobertura posterior a los trabajos y la fecha de retroactividad importan más que el precio.
El equipo en el tejado
Líneas de vida, arneses y formación reducen accidentes y también la prima. La RC patronal responde si falla la prevención.
Lo que suelen pedirte
Las comunidades de propietarios y sus administradores piden la RC con cobertura de trabajos en altura. En obra nueva, la constructora exige certificados de RC y de estar al corriente del seguro de convenio. Las garantías de impermeabilización que ofreces por contrato no las cubre el seguro: son un compromiso tuyo.
Seguro para empresas de cubiertas e impermeabilización: preguntas frecuentes
¿El seguro paga si llueve con el tejado destapado?
Si tienes contratada esa cobertura y habías protegido la zona con los medios habituales. Dejar la cubierta abierta sin lonas con previsión de lluvia suele ser motivo de rechazo.
¿Cubre las goteras que aparecen un año después?
La RC posterior a la entrega paga los daños que causa la filtración: techos, pintura, muebles. No paga volver a impermeabilizar.
Uso soplete. ¿Hay condiciones especiales?
Sí. Las pólizas exigen extintor a mano, retirar material combustible y vigilar la zona un tiempo tras acabar. Conviene dejarlo por escrito en cada trabajo.
¿Los paneles solares que desmonto y vuelvo a montar están cubiertos?
Son bienes del cliente que manipulas. Hay que comprobar que la póliza los incluye y con qué límite.
Tres formas de empezar con nosotros
- Ya tienes seguros. Los analizamos por ti. Si te conviene, pasamos a gestionarlos tal como están, a través de ERSM, y en la renovación te traemos precios nuevos.
- Te vence uno pronto. Buscamos alternativas en varias aseguradoras antes de la fecha, para que compares con calma.
- Necesitas un seguro nuevo. Te decimos qué te hace falta y te proponemos opciones. Una póliza o toda la cartera.
Revisamos los seguros de tu negocio
Dinos cuándo vence y, si quieres, adjunta la póliza. La revisamos y te explicamos qué cubre y qué no antes de que se renueve.
Información básica de protección de datos
- Responsable:
- Solval Consult SL, CIF B88689419, Pl. Font de la Manxa 12, 43800 Valls. Contacto: info@solvalseguros.es.
- Finalidad:
- atender tu solicitud, revisar la póliza que nos facilitas, preparar una propuesta antes de su vencimiento y, si lo marcas, enviarte un recordatorio antes de la fecha indicada.
- Base jurídica:
- medidas precontractuales a petición tuya; recordatorios y comunicaciones comerciales: tu consentimiento, que puedes retirar en cualquier momento.
- Destinatarios:
- ERSM Insurance Brokers Correduría de Seguros y Reaseguros, S.A., por cuenta de la cual actúa Solval Consult SL como colaborador externo, y, a través de ella, las aseguradoras a las que se pida oferta; proveedores tecnológicos como encargados del tratamiento: IONOS (hosting, base de datos y correo).
- Conservación:
- mientras se tramita tu solicitud y, si no contratas, un máximo de 12 meses; después, bloqueados durante los plazos legales.
- Derechos:
- acceso, rectificación, supresión, oposición, limitación y portabilidad en info@solvalseguros.es. Puedes reclamar ante la Agencia Española de Protección de Datos (aepd.es).
- Más información:
- Política de privacidad.