
Construcción y reformas
Seguro para trabajos verticales y rehabilitación de fachadas
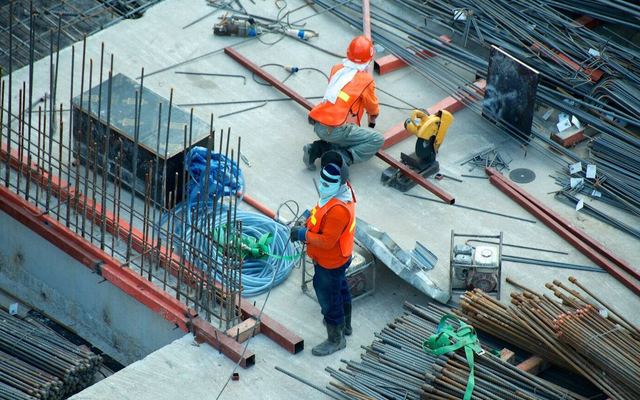
Trabajar colgado de una cuerda sobre una calle con gente es un riesgo que muchas aseguradoras rechazan o aceptan con límites de altura que no sirven. Una herramienta que se suelta, un cascote que cae o un fallo en un anclaje tienen consecuencias graves abajo y arriba.
Seguro para trabajos verticales: riesgos que debe cubrir
- Caída de una herramienta o un cascote sobre un peatón.
- Accidente de un técnico por fallo de un anclaje.
- Daños a coches, toldos y terrazas durante la obra.
- Filtraciones tras una impermeabilización mal rematada.
Seguro para trabajos verticales: pólizas que incluye
- 1
Responsabilidad civil
Sin límite de altura que te deje fuera y con los daños a los bienes sobre los que trabajas.
Ver qué cubre → - 2
Responsabilidad civil patronal
La reclamación de un técnico accidentado, con un sublímite por víctima suficiente.
Ver qué cubre → - 3
Accidentes de convenio
Capitales del convenio de construcción para toda la plantilla.
Ver qué cubre → - 4
Equipos y maquinaria de contratistas
Cuerdas, arneses, descensores, plataformas y herramienta, también por robo en obra.
Ver qué cubre → - 5
Seguro de furgonetas y camiones
Vehículos de la empresa y el material que transportan.
Ver qué cubre → - 6
Todo riesgo construcción
Para rehabilitaciones completas de fachada, donde lo asegura quien promueve o quien ejecuta.
Ver qué cubre → - 7
Defensa jurídica para empresas
Reclamación de impagos a comunidades y defensa ante sanciones.
Ver qué cubre → - 8
Seguro de baja laboral para autónomos
Para el técnico autónomo que no puede subir tras una lesión.
Ver qué cubre →
Otros seguros que puede necesitar tu negocio
- Multirriesgo de empresa
- Pérdida de beneficios
- Ciberriesgo
- Seguro decenal
- Avería de maquinaria
- Flotas y vehículos de empresa
- Crédito y caución
- Responsabilidad civil profesional
- Administradores y directivos (D&O)
- Salud colectivo
- Vida colectivo y socios clave
- Seguro de accidentes
Descargar la guía de seguros para trabajos verticales y rehabilitación de fachadas (PDF)
Valoramos y analizamos tus pólizas sin coste
Te decimos qué falta, qué sobra y qué ofrecen otras aseguradoras. Hablas siempre con Joan Soler.
Joan Soler · Gerente de Solval Seguros · Abogado en ejercicio, n.º 3177 ICA Tarragona
Cómo se asegura un negocio de trabajos verticales y rehabilitación de fachadas
La altura
Es lo primero que mira la aseguradora y donde más pólizas fallan. Tiene que quedar por escrito que se cubren los trabajos con técnicas de acceso mediante cuerdas, sin tope que no puedas cumplir.
Lo que hay debajo
Peatones, coches aparcados, terrazas de bares y lucernarios. Las redes y las zonas acotadas reducen los siniestros, y el límite de RC debe pensar en un daño personal grave.
El equipo
Las formaciones acreditadas y la revisión periódica de cuerdas y anclajes abaratan la prima y, sobre todo, son la mejor defensa si hay un accidente.
El trabajo entregado
Una impermeabilización o un revoco pueden fallar con las primeras lluvias. La RC por trabajos terminados cubre los daños que cause el agua en las viviendas.
Lo que suelen pedirte
Las comunidades de propietarios y sus administradores piden el certificado de RC, con RC patronal y sin exclusión por altura, antes de firmar el presupuesto. Para ocupar la vía pública el ayuntamiento también suele pedirlo, y las constructoras exigen además el seguro de convenio al día.
Seguro para trabajos verticales: preguntas frecuentes
Mi póliza limita los trabajos a cierta altura. ¿Es un problema?
Sí si trabajas por encima: el siniestro quedaría sin cubrir. Hay aseguradoras que aceptan trabajos verticales sin ese tope cuando acreditas formación y procedimientos. Buscamos una de ellas.
¿Qué pasa si daño la fachada que estoy reparando?
Muchas pólizas excluyen los daños a la parte del edificio sobre la que trabajas directamente. Se puede ampliar con una cobertura de bienes preexistentes, y conviene tenerla.
Trabajo con otros autónomos en cada obra. ¿Los cubre mi seguro?
Tu póliza puede cubrir tu responsabilidad por lo que hagan como subcontratistas, pero no la suya propia ni sus accidentes. Cada uno necesita su RC, y es prudente pedirles el certificado.
Otras actividades de construcción y reformas
Tres formas de empezar con nosotros
- Ya tienes seguros. Los analizamos por ti. Si te conviene, pasamos a gestionarlos tal como están, a través de ERSM, y en la renovación te traemos precios nuevos.
- Te vence uno pronto. Buscamos alternativas en varias aseguradoras antes de la fecha, para que compares con calma.
- Necesitas un seguro nuevo. Te decimos qué te hace falta y te proponemos opciones. Una póliza o toda la cartera.
Revisamos los seguros de tu negocio
Dinos cuándo vence y, si quieres, adjunta la póliza. La revisamos y te explicamos qué cubre y qué no antes de que se renueve.
Información básica de protección de datos
- Responsable:
- Solval Consult SL, CIF B88689419, Pl. Font de la Manxa 12, 43800 Valls. Contacto: info@solvalseguros.es.
- Finalidad:
- atender tu solicitud, revisar la póliza que nos facilitas, preparar una propuesta antes de su vencimiento y, si lo marcas, enviarte un recordatorio antes de la fecha indicada.
- Base jurídica:
- medidas precontractuales a petición tuya; recordatorios y comunicaciones comerciales: tu consentimiento, que puedes retirar en cualquier momento.
- Destinatarios:
- ERSM Insurance Brokers Correduría de Seguros y Reaseguros, S.A., por cuenta de la cual actúa Solval Consult SL como colaborador externo, y, a través de ella, las aseguradoras a las que se pida oferta; proveedores tecnológicos como encargados del tratamiento: IONOS (hosting, base de datos y correo).
- Conservación:
- mientras se tramita tu solicitud y, si no contratas, un máximo de 12 meses; después, bloqueados durante los plazos legales.
- Derechos:
- acceso, rectificación, supresión, oposición, limitación y portabilidad en info@solvalseguros.es. Puedes reclamar ante la Agencia Española de Protección de Datos (aepd.es).
- Más información:
- Política de privacidad.