
Industria
Seguro para chatarrerías y reciclaje de metales
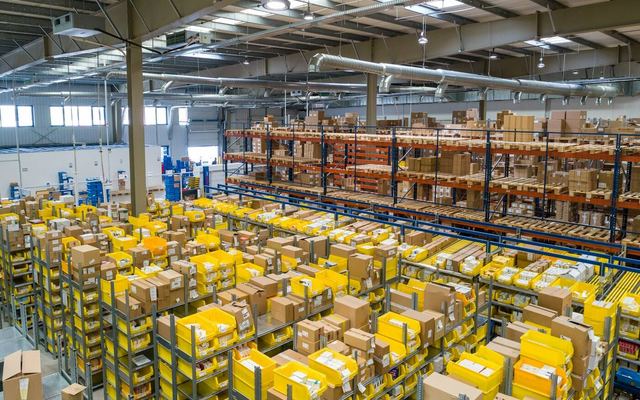
Un parque de chatarra mezcla material de mucho valor, como el cobre, con residuos que arden solos, como las baterías que llegan escondidas entre la carga. Los incendios en acopios y los robos son los siniestros que más se repiten, y pocas aseguradoras aceptan el riesgo si no está bien presentado.
Seguro para chatarrerías: riesgos que debe cubrir
- Incendio en un acopio por una batería de litio.
- Robo de cobre, latón o catalizadores.
- Aceites y líquidos que se filtran al terreno.
- Atropello con la pala o el pulpo dentro del recinto.
Seguro para chatarrerías: pólizas que incluye
- 1
Seguro de naves industriales
Naves, prensas, cizallas, básculas y existencias a la intemperie, con incendio y robo de metales.
Ver qué cubre → - 2
Responsabilidad medioambiental
Descontaminación del suelo y de aguas, y daños a vecinos por humo o vertidos.
Ver qué cubre → - 3
Equipos y maquinaria de contratistas
Palas, manipuladoras con pulpo y carretillas, también por daños propios.
Ver qué cubre → - 4
Responsabilidad civil
Daños a particulares que entran a vender, a transportistas y a las fincas vecinas.
Ver qué cubre → - 5
Flotas y vehículos de empresa
Camiones con gancho, grúas y contenedores que dejas en casa del cliente.
Ver qué cubre → - 6
Seguro de caución
La garantía que se suele pedir a los gestores de residuos al autorizarles.
Ver qué cubre → - 7
Robo, atraco y transporte de efectivo
Si pagas compras en metálico o guardas efectivo en la báscula.
Ver qué cubre → - 8
Responsabilidad civil patronal
Cortes, aplastamientos y proyecciones en el triaje y el prensado.
Ver qué cubre →
Otros seguros que puede necesitar tu negocio
- Multirriesgo de empresa
- Pérdida de beneficios
- Ciberriesgo
- Defensa jurídica para empresas
- Avería de maquinaria
- Mercancías transportadas
- Crédito y caución
- Administradores y directivos (D&O)
- Accidentes de convenio
- Salud colectivo
- Vida colectivo y socios clave
- Seguro de baja laboral para autónomos
- Seguro de accidentes
Descargar la guía de seguros para chatarrerías y reciclaje de metales (PDF)
Valoramos y analizamos tus pólizas sin coste
Te decimos qué falta, qué sobra y qué ofrecen otras aseguradoras. Hablas siempre con Joan Soler.
Joan Soler · Gerente de Solval Seguros · Abogado en ejercicio, n.º 3177 ICA Tarragona
Cómo se asegura un negocio de chatarrerías y reciclaje de metales
El fuego en los acopios
Las baterías, los depósitos con restos de combustible y los residuos de fragmentación son el origen habitual. Las aseguradoras miran la separación entre montones, la vigilancia nocturna y la formación de quien descarga.
El material de valor
Cobre, latón, acero inoxidable y catalizadores atraen a los ladrones. Guardarlos bajo techo y con control de accesos abarata la cobertura y facilita que se pague sin discusión.
El suelo
Aceites, taladrinas y líquidos de vehículos acaban en el terreno si la solera falla. La póliza medioambiental paga la limpieza, que puede superar el valor de la propia parcela.
La maquinaria móvil
Las manipuladoras trabajan entre personas y camiones. Se aseguran por sus daños propios y por la responsabilidad dentro del recinto, que el seguro de circulación no siempre alcanza.
Lo que suelen pedirte
Para operar como gestor de residuos, la administración suele pedir un seguro de responsabilidad y, cuando se tratan residuos peligrosos, una garantía económica. Las fundiciones y acerías que compran el material piden también RC y, a veces, certificado de control radiológico.
Seguro para chatarrerías: preguntas frecuentes
Ninguna aseguradora me quiere cubrir el incendio. ¿Hay solución?
Suele haberla si se presenta bien el riesgo: acopios separados y de altura limitada, cámaras térmicas, protocolo de baterías y agua disponible. Preparamos ese informe y lo llevamos a las compañías que trabajan este sector.
¿El robo de cobre está cubierto en el patio?
Muchas pólizas solo cubren el robo dentro de edificio cerrado. Para el material de valor a la intemperie hay que pactarlo, normalmente con vallado, alarma y un límite por siniestro.
Compré la parcela con el suelo ya contaminado. ¿Responde mi seguro?
La contaminación anterior a la póliza no se cubre. Por eso conviene tener un estudio del suelo al empezar: marca el punto de partida y evita discusiones si aparece un problema más adelante.
Tres formas de empezar con nosotros
- Ya tienes seguros. Los analizamos por ti. Si te conviene, pasamos a gestionarlos tal como están, a través de ERSM, y en la renovación te traemos precios nuevos.
- Te vence uno pronto. Buscamos alternativas en varias aseguradoras antes de la fecha, para que compares con calma.
- Necesitas un seguro nuevo. Te decimos qué te hace falta y te proponemos opciones. Una póliza o toda la cartera.
Revisamos los seguros de tu negocio
Dinos cuándo vence y, si quieres, adjunta la póliza. La revisamos y te explicamos qué cubre y qué no antes de que se renueve.
Información básica de protección de datos
- Responsable:
- Solval Consult SL, CIF B88689419, Pl. Font de la Manxa 12, 43800 Valls. Contacto: info@solvalseguros.es.
- Finalidad:
- atender tu solicitud, revisar la póliza que nos facilitas, preparar una propuesta antes de su vencimiento y, si lo marcas, enviarte un recordatorio antes de la fecha indicada.
- Base jurídica:
- medidas precontractuales a petición tuya; recordatorios y comunicaciones comerciales: tu consentimiento, que puedes retirar en cualquier momento.
- Destinatarios:
- ERSM Insurance Brokers Correduría de Seguros y Reaseguros, S.A., por cuenta de la cual actúa Solval Consult SL como colaborador externo, y, a través de ella, las aseguradoras a las que se pida oferta; proveedores tecnológicos como encargados del tratamiento: IONOS (hosting, base de datos y correo).
- Conservación:
- mientras se tramita tu solicitud y, si no contratas, un máximo de 12 meses; después, bloqueados durante los plazos legales.
- Derechos:
- acceso, rectificación, supresión, oposición, limitación y portabilidad en info@solvalseguros.es. Puedes reclamar ante la Agencia Española de Protección de Datos (aepd.es).
- Más información:
- Política de privacidad.