
Transporte, logística y aduanas
Seguro para empresas de mudanzas y guardamuebles
En una mudanza trabajas dentro de la casa del cliente, con sus muebles, su ascensor y la fachada del edificio. El transporte es lo de menos: los daños llegan al desmontar, al bajar por la escalera o al subir un piano con la plataforma.
Seguro para empresas de mudanzas: riesgos que debe cubrir
- Rotura de muebles u objetos al embalar o cargar.
- Daños en el ascensor, la escalera o el suelo.
- Caída de un bulto desde la plataforma elevadora.
- Incendio o humedad en el guardamuebles.
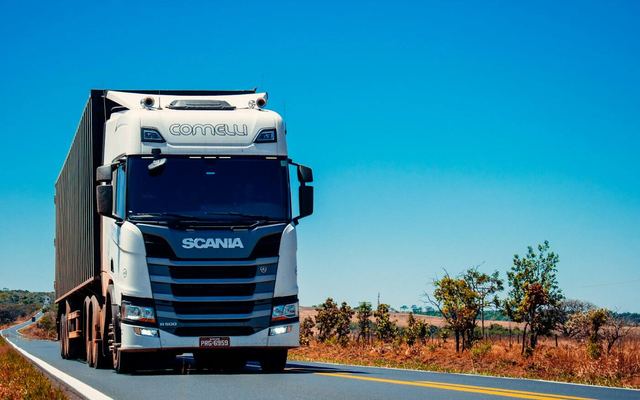
Seguro para empresas de mudanzas: pólizas que incluye
- 1
RC del transportista
En su modalidad de mudanzas: el mobiliario desde que se desmonta hasta que queda colocado.
Ver qué cubre → - 2
Responsabilidad civil
Daños a la vivienda, a las zonas comunes y a viandantes durante los trabajos.
Ver qué cubre → - 3
Mercancías transportadas
Seguro a valor declarado que puedes ofrecer al cliente con un inventario.
Ver qué cubre → - 4
Multirriesgo de empresa
El guardamuebles y los enseres depositados: incendio, agua y robo.
Ver qué cubre → - 5
Accidentes de convenio
Para una plantilla que carga peso y trabaja en altura.
Ver qué cubre →
Otros seguros que puede necesitar tu negocio
- Pérdida de beneficios
- Ciberriesgo
- Defensa jurídica para empresas
- RC de transitarios y operadores logísticos
- Flotas y vehículos de empresa
- Avería de maquinaria
- Crédito y caución
- Responsabilidad medioambiental
- Administradores y directivos (D&O)
- Salud colectivo
- Vida colectivo y socios clave
- Seguro de baja laboral para autónomos
- Seguro de accidentes
Descargar la guía de seguros para mudanzas y guardamuebles (PDF)
Valoramos y analizamos tus pólizas sin coste
Te decimos qué falta, qué sobra y qué ofrecen otras aseguradoras. Hablas siempre con Joan Soler.
Joan Soler · Gerente de Solval Seguros · Abogado en ejercicio, n.º 3177 ICA Tarragona
Cómo se asegura un negocio de mudanzas y guardamuebles
Los bienes del cliente
El límite por metro cúbico protege a la empresa, pero deja insatisfecho al cliente que ha perdido algo valioso. Ofrecer un seguro por el valor declarado, con inventario, es buena práctica comercial y evita conflictos.
El edificio y la calle
Un peldaño de mármol roto, un ascensor averiado por sobrecarga o un coche dañado bajo la plataforma son reclamaciones de responsabilidad civil, distintas de las del mobiliario.
El guardamuebles
Aquí acumulas bienes de muchos clientes en una nave. El capital asegurado debe seguir la ocupación real, y hay que cuidar la protección contra incendios y la humedad.
Vehículos, elevadores y equipo
Furgones, plataformas montamuebles y grúas se aseguran en la flota o como maquinaria. El trabajo físico justifica revisar el seguro de accidentes y las bajas.
Lo que suelen pedirte
La ley limita lo que debe pagar la empresa de mudanzas a una cantidad por metro cúbico de carga, y obliga a informar al cliente por escrito de esa limitación y de que puede contratar un seguro por el valor de sus bienes. Comunidades de propietarios y ayuntamientos piden la RC para autorizar la ocupación de vía pública y el uso de elevadores.
Seguro para empresas de mudanzas: preguntas frecuentes
¿Cuánto es ese límite legal?
Veinte euros por metro cúbico del espacio de carga necesario. En una mudanza de un piso son unos cientos de euros: muy por debajo de lo que vale un salón. Por eso se ofrece el seguro a valor declarado.
¿Qué pasa si no informé al cliente del límite?
Que puedes perder el derecho a aplicarlo y responder por el valor completo. El presupuesto debe recogerlo siempre.
¿Cubre lo que embaló el propio cliente?
Normalmente no cubre la rotura dentro de cajas que no has embalado tú, salvo que la caja tenga daños visibles. Hay que explicarlo antes de empezar.
¿Los cuadros, joyas y antigüedades están incluidos?
Solo si se declaran uno a uno con su valor. Los objetos de valor especial tienen sublímites o quedan excluidos.
Tengo trasteros de alquiler además de guardamuebles. ¿Es lo mismo?
No. En el guardamuebles custodias tú los bienes; en el trastero el cliente tiene la llave. La responsabilidad y la póliza cambian.
Tres formas de empezar con nosotros
- Ya tienes seguros. Los analizamos por ti. Si te conviene, pasamos a gestionarlos tal como están, a través de ERSM, y en la renovación te traemos precios nuevos.
- Te vence uno pronto. Buscamos alternativas en varias aseguradoras antes de la fecha, para que compares con calma.
- Necesitas un seguro nuevo. Te decimos qué te hace falta y te proponemos opciones. Una póliza o toda la cartera.
Revisamos los seguros de tu negocio
Dinos cuándo vence y, si quieres, adjunta la póliza. La revisamos y te explicamos qué cubre y qué no antes de que se renueve.
Información básica de protección de datos
- Responsable:
- Solval Consult SL, CIF B88689419, Pl. Font de la Manxa 12, 43800 Valls. Contacto: info@solvalseguros.es.
- Finalidad:
- atender tu solicitud, revisar la póliza que nos facilitas, preparar una propuesta antes de su vencimiento y, si lo marcas, enviarte un recordatorio antes de la fecha indicada.
- Base jurídica:
- medidas precontractuales a petición tuya; recordatorios y comunicaciones comerciales: tu consentimiento, que puedes retirar en cualquier momento.
- Destinatarios:
- ERSM Insurance Brokers Correduría de Seguros y Reaseguros, S.A., por cuenta de la cual actúa Solval Consult SL como colaborador externo, y, a través de ella, las aseguradoras a las que se pida oferta; proveedores tecnológicos como encargados del tratamiento: IONOS (hosting, base de datos y correo).
- Conservación:
- mientras se tramita tu solicitud y, si no contratas, un máximo de 12 meses; después, bloqueados durante los plazos legales.
- Derechos:
- acceso, rectificación, supresión, oposición, limitación y portabilidad en info@solvalseguros.es. Puedes reclamar ante la Agencia Española de Protección de Datos (aepd.es).
- Más información:
- Política de privacidad.